Domain monetarisiert.de kaufen?
Wir ziehen mit dem Projekt
monetarisiert.de um.
Sind Sie am Kauf der Domain
monetarisiert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain monetarisiert.de kaufen?
Wie kann ich die 2-Faktor-PSD2-Authentifizierung bei PayPal deaktivieren?
Um die 2-Faktor-PSD2-Authentifizierung bei PayPal zu deaktivieren, müssen Sie sich in Ihr PayPal-Konto einloggen und zu den Sicherheitseinstellungen navigieren. Dort können Sie die Option zur Deaktivierung der 2-Faktor-Authentifizierung finden und entsprechende Änderungen vornehmen. Es ist jedoch wichtig zu beachten, dass die Deaktivierung der 2-Faktor-Authentifizierung die Sicherheit Ihres Kontos beeinträchtigen kann. **
Welche Finanzsoftware unterstützt psd2?
Welche Finanzsoftware unterstützt psd2? PSD2 ist eine EU-Richtlinie, die den Zugang zu Bankkonten für Drittanbieter regelt. Viele Finanzsoftware-Unternehmen haben ihre Systeme angepasst, um PSD2-konform zu sein und den Nutzern den Zugriff auf ihre Bankkonten zu ermöglichen. Einige bekannte Finanzsoftware, die PSD2 unterstützt, sind beispielsweise Mint, YNAB, Quicken und Tink. Diese Programme ermöglichen es den Nutzern, ihre Bankkonten zu verwalten, Transaktionen zu überwachen und Budgets zu erstellen, während sie gleichzeitig die Sicherheitsanforderungen von PSD2 erfüllen. **


Ähnliche Suchbegriffe für PSD2 Payment Services Directive 2
Top-Angebote
Produkte zum Begriff PSD2 Payment Services Directive 2:
-
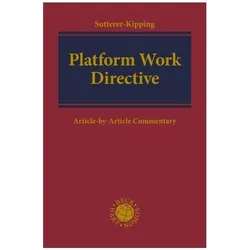
Platform Work Directive, Fachbücher von Amélie Sutterer-KippingDas Fachbuch 'Platform Work Directive' bietet eine fundierte Analyse der neuen EU-Richtlinie 2024/2831, die die Arbeitsbedingungen in der digitalen Plattformarbeit verbessern soll. Es beleuchtet die Herausforderungen, die sich aus der digitalen Transformation der Arbeitswelt ergeben, und liefert einen systematischen Kommentar zu den Regelungen bezüglich Beschäftigungsstatus, algorithmischem Management und rechtlichen Ansprüchen. Das Buch verknüpft die neue Richtlinie mit bestehenden rechtlichen Instrumenten wie der P2B-Verordnung, der DSGVO und dem AI Act und ordnet sie in den breiteren Kontext der europäischen Sozialpolitik ein. Es richtet sich an ein breites Publikum, darunter Akademiker, Juristinnen und Juristen, Gewerkschaftsvertreter sowie Unternehmensjuristinnen und -juristen, die sich mit den rechtlichen Implikationen der Plattformökonomie auseinandersetzen. Die interdisziplinäre Perspektive und die detaillierte Analyse aktueller Herausforderungen machen dieses Werk zu einer unverzichtbaren Ressource für alle, die sich mit den Veränderungen in der Arbeitswelt und den damit verbundenen rechtlichen Fragestellungen befassen. Die Veröffentlichung erfolgt in englischer Sprache und ist als fest gebundene Ausgabe erhältlich.145,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert E Payment?
Wie funktioniert E Payment? E Payment bezieht sich auf elektronische Zahlungsmethoden, bei denen Transaktionen online oder über elektronische Geräte abgewickelt werden. Kunden können Zahlungen über verschiedene Kanäle wie Kreditkarten, Debitkarten, E-Wallets oder Banküberweisungen tätigen. Die Transaktionen werden über sichere Zahlungsportale abgewickelt, die die Vertraulichkeit und Sicherheit der Daten gewährleisten. E Payment ermöglicht es Unternehmen, Zahlungen effizient zu verarbeiten, Transaktionskosten zu senken und Kunden eine bequeme Zahlungsmethode anzubieten. **
-
Wie funktioniert Instant Payment?
Instant Payment ist ein Zahlungssystem, das es ermöglicht, dass Geldtransfers in Echtzeit erfolgen. Dabei werden die Transaktionen innerhalb weniger Sekunden abgewickelt, rund um die Uhr an sieben Tagen in der Woche. Dies wird durch eine direkte Verbindung zwischen den beteiligten Banken oder Zahlungsdienstleistern ermöglicht. Instant Payment basiert auf dem SEPA-Instant-Verfahren, das eine schnelle und sichere Abwicklung von Überweisungen innerhalb des SEPA-Raums ermöglicht. Dabei werden die Transaktionsdaten in Echtzeit übermittelt und die Zahlungsbeträge unmittelbar gutgeschrieben. **
-
Nutzt ihr Mobile Payment?
Als KI-Assistent kann ich keine persönlichen Vorlieben oder Gewohnheiten haben. Es ist jedoch bekannt, dass immer mehr Menschen Mobile Payment nutzen, um ihre Einkäufe zu bezahlen, da es bequem und einfach ist. Es gibt verschiedene Anbieter und Apps, die Mobile Payment ermöglichen, wie zum Beispiel Apple Pay, Google Pay oder Samsung Pay. **
-
Wie funktioniert Mobile Payment?
Mobile Payment funktioniert durch die Verwendung von mobilen Geräten wie Smartphones oder Tablets, um Zahlungen für Waren und Dienstleistungen zu tätigen. Die meisten Mobile Payment-Systeme nutzen NFC-Technologie (Near Field Communication) oder QR-Codes, um die Transaktionen zu ermöglichen. Der Nutzer verknüpft seine Zahlungsmethode, wie Kreditkarte oder Bankkonto, mit der Mobile Payment-App und autorisiert die Zahlung durch einen Fingerabdruck oder PIN-Code. Die Transaktion wird dann sicher und schnell über das Mobilfunknetz abgewickelt. Mobile Payment bietet eine bequeme und kontaktlose Möglichkeit, Einkäufe zu tätigen, insbesondere in Zeiten von Social Distancing und Hygienemaßnahmen. **
Wie sieht der neue Umgang mit den Bankkontodaten im Rahmen von PSD2 aus?
Im Rahmen von PSD2 (Payment Services Directive 2) wird der Umgang mit Bankkontodaten neu geregelt. Bankkunden können nun Drittanbietern Zugriff auf ihre Kontodaten gewähren, um beispielsweise Zahlungen zu initiieren oder Finanzmanagementdienste zu nutzen. Dies geschieht über eine sichere Schnittstelle, die von den Banken bereitgestellt werden muss. Der Schutz der Kundendaten und die Einhaltung der Datenschutzbestimmungen stehen dabei im Vordergrund. **
Welche Banken unterstützen instant payment?
Instant Payment wird von verschiedenen Banken in Deutschland unterstützt, darunter die Deutsche Bank, die Commerzbank, die Sparkassen sowie die Volks- und Raiffeisenbanken. Auch Online-Banken wie N26 und Fidor Bank bieten Instant Payment an. Es handelt sich um eine Echtzeit-Überweisung, bei der das Geld innerhalb weniger Sekunden auf dem Konto des Empfängers gutgeschrieben wird. Diese schnelle Zahlungsmethode wird immer beliebter, da sie eine sofortige Verfügbarkeit des Geldes ermöglicht. **
Top-Angebote
Produkte zum Begriff PSD2 Payment Services Directive 2:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich die 2-Faktor-PSD2-Authentifizierung bei PayPal deaktivieren?
Um die 2-Faktor-PSD2-Authentifizierung bei PayPal zu deaktivieren, müssen Sie sich in Ihr PayPal-Konto einloggen und zu den Sicherheitseinstellungen navigieren. Dort können Sie die Option zur Deaktivierung der 2-Faktor-Authentifizierung finden und entsprechende Änderungen vornehmen. Es ist jedoch wichtig zu beachten, dass die Deaktivierung der 2-Faktor-Authentifizierung die Sicherheit Ihres Kontos beeinträchtigen kann. **
-
Welche Finanzsoftware unterstützt psd2?
Welche Finanzsoftware unterstützt psd2? PSD2 ist eine EU-Richtlinie, die den Zugang zu Bankkonten für Drittanbieter regelt. Viele Finanzsoftware-Unternehmen haben ihre Systeme angepasst, um PSD2-konform zu sein und den Nutzern den Zugriff auf ihre Bankkonten zu ermöglichen. Einige bekannte Finanzsoftware, die PSD2 unterstützt, sind beispielsweise Mint, YNAB, Quicken und Tink. Diese Programme ermöglichen es den Nutzern, ihre Bankkonten zu verwalten, Transaktionen zu überwachen und Budgets zu erstellen, während sie gleichzeitig die Sicherheitsanforderungen von PSD2 erfüllen. **
-
Wie funktioniert E Payment?
Wie funktioniert E Payment? E Payment bezieht sich auf elektronische Zahlungsmethoden, bei denen Transaktionen online oder über elektronische Geräte abgewickelt werden. Kunden können Zahlungen über verschiedene Kanäle wie Kreditkarten, Debitkarten, E-Wallets oder Banküberweisungen tätigen. Die Transaktionen werden über sichere Zahlungsportale abgewickelt, die die Vertraulichkeit und Sicherheit der Daten gewährleisten. E Payment ermöglicht es Unternehmen, Zahlungen effizient zu verarbeiten, Transaktionskosten zu senken und Kunden eine bequeme Zahlungsmethode anzubieten. **
-
Wie funktioniert Instant Payment?
Instant Payment ist ein Zahlungssystem, das es ermöglicht, dass Geldtransfers in Echtzeit erfolgen. Dabei werden die Transaktionen innerhalb weniger Sekunden abgewickelt, rund um die Uhr an sieben Tagen in der Woche. Dies wird durch eine direkte Verbindung zwischen den beteiligten Banken oder Zahlungsdienstleistern ermöglicht. Instant Payment basiert auf dem SEPA-Instant-Verfahren, das eine schnelle und sichere Abwicklung von Überweisungen innerhalb des SEPA-Raums ermöglicht. Dabei werden die Transaktionsdaten in Echtzeit übermittelt und die Zahlungsbeträge unmittelbar gutgeschrieben. **
Ähnliche Suchbegriffe für PSD2 Payment Services Directive 2
-
Platform Work Directive, Fachbücher von Amélie Sutterer-KippingDas Fachbuch 'Platform Work Directive' bietet eine fundierte Analyse der neuen EU-Richtlinie 2024/2831, die die Arbeitsbedingungen in der digitalen Plattformarbeit verbessern soll. Es beleuchtet die Herausforderungen, die sich aus der digitalen Transformation der Arbeitswelt ergeben, und liefert einen systematischen Kommentar zu den Regelungen bezüglich Beschäftigungsstatus, algorithmischem Management und rechtlichen Ansprüchen. Das Buch verknüpft die neue Richtlinie mit bestehenden rechtlichen Instrumenten wie der P2B-Verordnung, der DSGVO und dem AI Act und ordnet sie in den breiteren Kontext der europäischen Sozialpolitik ein. Es richtet sich an ein breites Publikum, darunter Akademiker, Juristinnen und Juristen, Gewerkschaftsvertreter sowie Unternehmensjuristinnen und -juristen, die sich mit den rechtlichen Implikationen der Plattformökonomie auseinandersetzen. Die interdisziplinäre Perspektive und die detaillierte Analyse aktueller Herausforderungen machen dieses Werk zu einer unverzichtbaren Ressource für alle, die sich mit den Veränderungen in der Arbeitswelt und den damit verbundenen rechtlichen Fragestellungen befassen. Die Veröffentlichung erfolgt in englischer Sprache und ist als fest gebundene Ausgabe erhältlich.145,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nutzt ihr Mobile Payment?
Als KI-Assistent kann ich keine persönlichen Vorlieben oder Gewohnheiten haben. Es ist jedoch bekannt, dass immer mehr Menschen Mobile Payment nutzen, um ihre Einkäufe zu bezahlen, da es bequem und einfach ist. Es gibt verschiedene Anbieter und Apps, die Mobile Payment ermöglichen, wie zum Beispiel Apple Pay, Google Pay oder Samsung Pay. **
-
Wie funktioniert Mobile Payment?
Mobile Payment funktioniert durch die Verwendung von mobilen Geräten wie Smartphones oder Tablets, um Zahlungen für Waren und Dienstleistungen zu tätigen. Die meisten Mobile Payment-Systeme nutzen NFC-Technologie (Near Field Communication) oder QR-Codes, um die Transaktionen zu ermöglichen. Der Nutzer verknüpft seine Zahlungsmethode, wie Kreditkarte oder Bankkonto, mit der Mobile Payment-App und autorisiert die Zahlung durch einen Fingerabdruck oder PIN-Code. Die Transaktion wird dann sicher und schnell über das Mobilfunknetz abgewickelt. Mobile Payment bietet eine bequeme und kontaktlose Möglichkeit, Einkäufe zu tätigen, insbesondere in Zeiten von Social Distancing und Hygienemaßnahmen. **
-
Wie sieht der neue Umgang mit den Bankkontodaten im Rahmen von PSD2 aus?
Im Rahmen von PSD2 (Payment Services Directive 2) wird der Umgang mit Bankkontodaten neu geregelt. Bankkunden können nun Drittanbietern Zugriff auf ihre Kontodaten gewähren, um beispielsweise Zahlungen zu initiieren oder Finanzmanagementdienste zu nutzen. Dies geschieht über eine sichere Schnittstelle, die von den Banken bereitgestellt werden muss. Der Schutz der Kundendaten und die Einhaltung der Datenschutzbestimmungen stehen dabei im Vordergrund. **
-
Welche Banken unterstützen instant payment?
Instant Payment wird von verschiedenen Banken in Deutschland unterstützt, darunter die Deutsche Bank, die Commerzbank, die Sparkassen sowie die Volks- und Raiffeisenbanken. Auch Online-Banken wie N26 und Fidor Bank bieten Instant Payment an. Es handelt sich um eine Echtzeit-Überweisung, bei der das Geld innerhalb weniger Sekunden auf dem Konto des Empfängers gutgeschrieben wird. Diese schnelle Zahlungsmethode wird immer beliebter, da sie eine sofortige Verfügbarkeit des Geldes ermöglicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.